Domain antigens.de kaufen?
Wir ziehen mit dem Projekt
antigens.de um.
Sind Sie am Kauf der Domain
antigens.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain antigens.de kaufen?
Wie wirken Antikörper im Immunsystem, um Krankheitserreger zu bekämpfen?
Antikörper erkennen und binden sich an Krankheitserreger wie Viren oder Bakterien. Dadurch markieren sie diese für die Zerstörung durch andere Immunzellen. Antikörper können auch die Krankheitserreger direkt neutralisieren, indem sie deren Funktion blockieren. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
PROTEC Hinweisfolie PHFSVK Schutz vor Krankheitserreger, Gebotsschild aus außenbeständiger Selbstklebefolie , Die selbstklebenden Schilder können direkt am Objekt bzw. Anbringungsort sichtbar verklebt werden , Zur dauerhaften und sicheren Kennzeichnung von z.B.: Verhaltensvorschriften. , Frontmaterial: Weich-PVC-Folie. , Cadmiumfrei14,99 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Infektion 5ml Longfill Aroma by AlphaVirusKöstliche Komposition aus Mango, Ananas und Drachenfrucht. Inhalt: 5 mlInhaltsstoffe: Propylenglykol (E1520), AromenFlasche: 60 ml Chubby V3 Flasche Noch nie war das Selbermischen so einfach. Keine extra Flaschen, kein Messbecher oder sonstiges.Sie brauchen nur Ihre Lieblingsbase, eine kleine Spritze und schon kann es losgehen.Befüllen Sie die Liquidflasche bis zum Rand des Labels mit Base, kräftig schütteln und FERTIG. Lieferumfang1x 60ml Flasche mit 5ml Aroma12,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Nährstoffkomplex - ImmunsystemOrthomolekulare Nahrungsergänzung mit B-Vitaminen (PANMOL-B- Komplex), Vitaminen, Mineralstoffen und weiteren pflanzlichen Vitalstoffen zum Erhalt der körpereigenen Abwehr. Mit Vitamin C und Zink zur Unterstützung der normalen Funktion des Immunsystems. Besonderheiten: Für FITNE Nährstoffkomplexe werden Quinoa-Samen aus natürlichen Quellen in einem patentierten Verfahren zum Keimen gebracht. Der Vitamingehalt des nährstoffreichen „Kraftkorns“ der Inka wird dabei gezielt potenziert. Auf diese Weise stehen pflanzliche, bioaktive Nährstoffe in hoher Konzentration zur Verfügung. Die Zusammensetzung der FITNE Nährstoffkomplexe entspricht den Erkenntnissen der modernen Ernährungswissenschaft. Jeder Nährstoffkomplex enthält wichtige Mikronährstoffe in bedarfsorientierter, stoffwechselgerechter Dosierung. Diese sind – wenn sie direkt aus pflanzlichen Quellen stammen – besonders gut om Körper verwertbar. Anwendung: 2-mal täglich 2 Kapseln mit etwas Flüssigkeit verzehren. Lager- und Aufbewahrungshinweis: Die geöffnete Packung bitte stets gut verschließen, Nach dem Öffnen zügig aufbrauchen, Trocken lagern, vor Licht und Wärme schützen. 15-25*C17,05 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
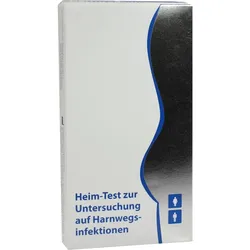
Hometest Zur Untersuchung Auf Harnwegs-Infektion 2 STProdukteigenschaften: HOMETEST zur Untersuchung auf Harnwegsinfektion Zur selbstverantwortlichen Gesundheitskontrolle. Produktbeschreibung: Der Körper ist heute zunehmend Belastungen ausgesetzt. Die Folge sind häufig so genannte »Zivilisationskrankheiten« wie Fettleber, Diabetes, Übersäuerung oder Entzündungen, denen meist ein schleichender Prozess vorausgeht, den wir zunächst nicht wahrnehmen. Für Ihre Kunden zur Früherkennung von Diabetes und Harnwegsinfektion, sowie zur Untersuchung der Nieren- und Leberfunktion bieten wir Ihnen vier Urin-Schnelltests. Inhalt: 2 Teststreifen pro Packung. Anwendungshinweis: Teststreifen in den Urin tauchen. Nach 30-60 Sekunden Ergebnis ablesen. Quelle: www.param.de Stand: 02/20245,20 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
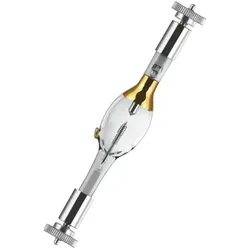
OSRAM HBO 350W Hochdruck-Quecksilberlampe – UV-Speziallampe für Mikroskopie, Labor & ForschungOSRAM HBO 350W Die OSRAM HBO 350W ist eine Hochdruck-Quecksilberdampflampe für anspruchsvolle optische und wissenschaftliche Anwendungen. Sie erzeugt eine sehr hohe Strahldichte und ist speziell für Prozesse konzipiert, bei denen eine intensive UV- und sichtbare Strahlung mit stabilen Lichtverhältnissen erforderlich ist. Durch die kurze Bogenlänge eignet sie sich besonders für präzise Beleuchtungs- und Analyseverfahren. Technische Daten Leistung: 350 W Spannung: 67,5 V Bogenlänge: 3 mm Gesamtlänge: 128 mm Durchmesser: 20 mm Sockel: SFcY10-4 Dimmbarkeit: nicht dimmbar Lichtstrom: 0 lm Lichtstärke: 0 cd Brennstellung: nicht angegeben Anwendungsbereiche Fluoreszenzmikroskopie UV-Anwendungen in Forschung und Industrie Optische Spezialverfahren Medizinische und wissenschaftliche Geräte Produktvorteile Sehr hohe Strahldichte Intensive UV- und sichtbare Strahlungsleistung Stabiler Lichtbogen für konstante Ergebnisse Geeignet für präzise optische Systeme Produkteigenschaften Hochdruck-Quecksilberdampflampe (HBO-Technologie) Kurzbogentechnologie für punktgenaue Lichtquelle Sicherheitshinweise HBO-Lampen dürfen nur in geschlossenen, dafür vorgesehenen Gehäusen betrieben werden. Die starke UV-Strahlung und der hohe Innendruck stellen ein erhebliches Risiko dar. Bei Beschädigung kann Quecksilber freigesetzt werden. Die Handhabung muss unter Einhaltung der Herstelleranweisungen und mit geeigneter Schutzausrüstung erfolgen.530,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
PROTEC Hinweisfolie PHFSVK Schutz vor Krankheitserreger, Gebotsschild aus außenbeständiger Selbstklebefolie , Die selbstklebenden Schilder können direkt am Objekt bzw. Anbringungsort sichtbar verklebt werden , Zur dauerhaften und sicheren Kennzeichnung von z.B.: Verhaltensvorschriften. , Frontmaterial: Weich-PVC-Folie. , Cadmiumfrei14,99 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Infektion 5ml Longfill Aroma by AlphaVirusKöstliche Komposition aus Mango, Ananas und Drachenfrucht. Inhalt: 5 mlInhaltsstoffe: Propylenglykol (E1520), AromenFlasche: 60 ml Chubby V3 Flasche Noch nie war das Selbermischen so einfach. Keine extra Flaschen, kein Messbecher oder sonstiges.Sie brauchen nur Ihre Lieblingsbase, eine kleine Spritze und schon kann es losgehen.Befüllen Sie die Liquidflasche bis zum Rand des Labels mit Base, kräftig schütteln und FERTIG. Lieferumfang1x 60ml Flasche mit 5ml Aroma12,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wie wirken Antikörper im Immunsystem, um Krankheitserreger zu bekämpfen?
Antikörper erkennen und binden sich an Krankheitserreger wie Viren oder Bakterien. Dadurch markieren sie diese für die Zerstörung durch andere Immunzellen. Antikörper können auch die Krankheitserreger direkt neutralisieren, indem sie deren Funktion blockieren. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Nährstoffkomplex - ImmunsystemOrthomolekulare Nahrungsergänzung mit B-Vitaminen (PANMOL-B- Komplex), Vitaminen, Mineralstoffen und weiteren pflanzlichen Vitalstoffen zum Erhalt der körpereigenen Abwehr. Mit Vitamin C und Zink zur Unterstützung der normalen Funktion des Immunsystems. Besonderheiten: Für FITNE Nährstoffkomplexe werden Quinoa-Samen aus natürlichen Quellen in einem patentierten Verfahren zum Keimen gebracht. Der Vitamingehalt des nährstoffreichen „Kraftkorns“ der Inka wird dabei gezielt potenziert. Auf diese Weise stehen pflanzliche, bioaktive Nährstoffe in hoher Konzentration zur Verfügung. Die Zusammensetzung der FITNE Nährstoffkomplexe entspricht den Erkenntnissen der modernen Ernährungswissenschaft. Jeder Nährstoffkomplex enthält wichtige Mikronährstoffe in bedarfsorientierter, stoffwechselgerechter Dosierung. Diese sind – wenn sie direkt aus pflanzlichen Quellen stammen – besonders gut om Körper verwertbar. Anwendung: 2-mal täglich 2 Kapseln mit etwas Flüssigkeit verzehren. Lager- und Aufbewahrungshinweis: Die geöffnete Packung bitte stets gut verschließen, Nach dem Öffnen zügig aufbrauchen, Trocken lagern, vor Licht und Wärme schützen. 15-25*C17,05 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Hometest Zur Untersuchung Auf Harnwegs-Infektion 2 STProdukteigenschaften: HOMETEST zur Untersuchung auf Harnwegsinfektion Zur selbstverantwortlichen Gesundheitskontrolle. Produktbeschreibung: Der Körper ist heute zunehmend Belastungen ausgesetzt. Die Folge sind häufig so genannte »Zivilisationskrankheiten« wie Fettleber, Diabetes, Übersäuerung oder Entzündungen, denen meist ein schleichender Prozess vorausgeht, den wir zunächst nicht wahrnehmen. Für Ihre Kunden zur Früherkennung von Diabetes und Harnwegsinfektion, sowie zur Untersuchung der Nieren- und Leberfunktion bieten wir Ihnen vier Urin-Schnelltests. Inhalt: 2 Teststreifen pro Packung. Anwendungshinweis: Teststreifen in den Urin tauchen. Nach 30-60 Sekunden Ergebnis ablesen. Quelle: www.param.de Stand: 02/20245,20 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Psychologische DiagnostikPsychologische Diagnostik , Dieses Lehrbuch der Psychologischen Diagnostik bietet alles, was Studierende im Bachelor- und Masterstudium der Psychologie für die Prüfung wissen und Anwendende an diagnostischem Handwerkszeug beherrschen müssen. Ein Standardwerk für die Ausbildung psychologischer Diagnostiker/-innen! Der Inhalt Grundlagenwissen: Konstruktionsprinzipien und Gütekriterien psychometrischer Tests Überblick über diagnostische Verfahren: Testverfahren, diagnostische Interviews und Verhaltensbeobachtung Diagnostische Strategien und Gutachtenerstellung Diagnostik in den psychologischen Anwendungsfächern Arbeits-, Organisations- und Wirtschaftspsychologie, Pädagogische Psychologie, Klinische Psychologie sowie in Neuro-, Rechts- und Verkehrspsychologie Interviews mit Expertinnen und Experten sowie lernfreundliche Didaktik: Merksätze, Beispiele, Exkurse, Prüfungsfragen u. a. Kostenlose Lernmaterialien für Studierende und Materialien für Lehrende auf lehrbuch-psychologie.springer.com Die Zielgruppen Psychologiestudierende im Bachelor- und Masterstudium sowie Studierende im Nebenfach Anwender/-innen Psychologischer Diagnostik Entwickler/-innen psychometrischer Tests Die Herausgeber Lothar Schmidt-Atzert war bis 2017 als Professor für Psychologische Diagnostik am Fachbereich Psychologie der Philipps-Universität Marburg tätig. Er hat u. a. über eignungsdiagnostische Themen geforscht und verschiedene Tests entwickelt. Seit 2006 führt er als Dozent Fortbildungen zur beruflichen Eignungsbeurteilung nach DIN 33430 durch. Stefan Krumm ist Professor für Psychologische Diagnostik, Differentielle und Persönlichkeitspsychologie an der Freien Universität Berlin. Seine Forschungsschwerpunkte liegen in der Schnittstelle zwischen Psychologischer Diagnostik und Arbeits- und Organisationspsychologie, wie beispielsweise der Eignungsdiagnostik. Zudem berät er im Rahmen einer universitären Forschungstransfereinrichtung seit vielen Jahren Unternehmen und Behörden in vielfältigen psychologisch-diagnostischen Fragen. Manfred Amelang war bis zu seiner Emeritierung 2004 Professor für Psychologie an der Universität Heidelberg, und zwar mit den Schwerpunkten Persönlichkeitsforschung, Psychologische Diagnostik, Gesundheitspsychologie und Abweichendes Verhalten. Er ist Gründungsautor des vorliegenden Lehrbuches (1994; seinerzeit mit Werner Zielinski als Ko-Autor). , Motorhauben > Karosserie & Exterieur Styling , Auflage: 6., vollständig überarbeitete Aufl., Erscheinungsjahr: 202204, Produktform: Leinen, Beilage: Book w. online files / update, Titel der Reihe: Springer-Lehrbuch##, Redaktion: Schmidt-Atzert, Lothar~Krumm, Stefan~Amelang, Manfred, Auflage: 21006, Auflage/Ausgabe: 6., vollständig überarbeitete Aufl, Abbildungen: Bibliographie, Themenüberschrift: PSYCHOLOGY / Research & Methodology, Keyword: Psychologie; Diagnostische Verfahren; Psychologische Tests; Psychometrie; Psychometrische Tests, Fachschema: Arbeitspsychologie~Psychologie / Arbeitspsychologie~Entwicklungspsychologie~Psychologie / Entwicklung~Klinische Psychologie~Psychologie / Klinische Psychologie~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Diagnose (pädagogisch, psychologisch) / Psychodiagnostik~Psychodiagnostik~Psychologie / Diagnostik~Psychologie / Forschung, Experimente, Methoden~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung, Fachkategorie: Entwicklungspsychologie~Arbeits-, Wirtschafts- und Organisationspsychologie~Pädagogische Psychologie~Klinische Psychologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Psychologie/Grundlagen (Methodik, Statistik), Fachkategorie: Psychologische Tests, Messtechniken, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIII, Seitenanzahl: 795, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Länge: 282, Breite: 213, Höhe: 39, Gewicht: 2062, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783642170003 9783540284628 9783540428404 9783540628415 9783540580843, eBook EAN: 9783662616437, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.